同樣的道理,台達電2025 EPS 23元,本益比給20倍,
我讓它連續三年,每年的業績都成長30%,毛利維持不變,
它的股價就只值1010,今天7/27, 12:37,股價1710,
高估了70%,這股價不下殺修正還有天理嗎?
原發表者是 pengkeith
[B]其實也沒那麼複雜,只要回歸財物報表就能自動修正。
以一個健康股市的長期的投資觀點來看,5%殖利率很合理,
換句話說,你必須以當下的客觀條件,來估這個公司的EPS,
再以這個EPS給它理性的20倍本益比,就是它的合理股價,
當這枝股票的股價以本夢比,取代本益比時,你就最好繫緊安全帶!
道理非常簡單,本夢比的前提是前景一片大好,
將股價直接反應三年後的EPS,
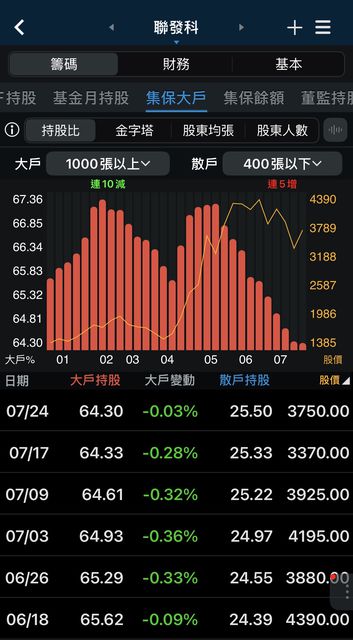
就以聯發科來說,它的股價被炒高的理由是,
它已經由手機概念股變成AI概念股,營收比例將大幅來自Google TPU,
但是現實很殘酷,目前它仍是手機概念股,今年EPS大約就是66元,
如果反應今年的股價就只值1320元,
假設2027業績成長20%,EPS也成長20%,股價就是1584,
倘若2028的業績又再成長30%,EPS103元,股價2060,
我再假設2029的業績又比2028成長30%,EPS來到134 股價2680,
但是聯發科現在的股價被炒到3750,意思是說2029年EPS是187,
可能嗎?你就別鬧了吧!
那麼其他像虛無飄渺的華星光,光聖就不用說了,
首先,他們還沒有真正產出CPO產品,而EPS更是少的可憐,股價可以炒到這樣?
如果我把聯發科3075的股價打回最樂觀的2680,
2680/3075=0.872, 台股加權指數43654 是不是要修正到38066,
換句話說如果DSP不再投資,AI出現大修正,台股加權指數就打回38000的原形。
我不懂股票的技術分析,就以我的科技專業與產經知識,
加上我是公司經營者的角度來分析,
台灣的股市的加權指數與各股的股價,
我就已經很清楚,台股被打回原形只是遲早的事,
腦袋清楚的人現在該買的是防禦型的股票,特別是它的淨值遠低於市值的股價。
[/B] |

 樓主: TRG

 發表於 2026-7-23 19:43:25

 ]