忘記密碼
 立即註冊
樓主: TRG

今天是四月一日,歡慶愚人節。

[複製鏈接]

644

主題

3萬

回帖

150

積分

新手上路

四星級會員

舊站積分
32767
舊站發表文章數
1509
發表於 2026-4-28 11:07:17 | 顯示全部樓層
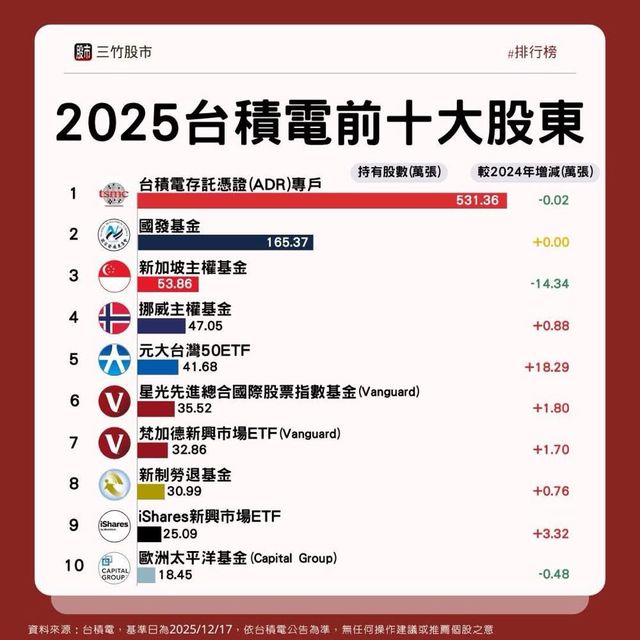
挪威主權基金這一波賺很大

光通訊賺得不要不要的


股神巴菲特失算!「地緣政治」4字賣光台積電少賺6300億元

巴菲特賣出台積電的理由?解密股神的「核心投資」個股

這個月才把AE正副卡停卡

最近比較少坐飛機加上有近10張信用卡

188

主題

6746

回帖

0

積分

新手上路

蘆葦

舊站積分
22093
舊站發表文章數
1564
發表於 2026-4-28 21:35:38 | 顯示全部樓層
原發表者是 pengkeith
[B]

除了台積電之外,你最好留意其他狂漲的電子股!
那些沒有獲利,或是EPS極低,本益比超過25的股票,都是股市修正時拿來祭旗的。
我隨便舉幾個例子你就聽的懂?

1.聯發科:
最主要的業務來自手機,手機今年是負成長,它的EPS會增加嗎?

它被炒是因為有Google TPU這個題材,被重新定位為AI股。
但是Google這顆TPU要做設計變更,量產會延持,就算量產了,這部份的業績可能剛好抵消手機業務的衰退,我估計2026它的EPS最多就是維持2025的66,配息54元,有什麼資格股價超越台積電?

2.記憶體族群:
AI需要的是HBM,而真正的主角是三星,SK 海力士,美光, 台灣的記憶體廠商是做DDR4,DDR5的,被股市名嘴擦邊球,拿來炒作,而做通路販賣的,早期手上有低價庫存所以獲利突然昇高,庫存賣光了還能這樣嗎?群聯2025 EPS41元, 股價1800~2200, 本益比45~48倍,做模組的就算你有技術,也沒可能股價可以跟聯發科比個高下吧?群聯的股價居然徹底碾壓瑞昱,聯詠,這種世界前十大的晶片設計商?台灣股市非理性的衝刺與謝金河動不動就說”台灣股市現在又漲到多少了” 有關!

3.矽光子通訊vs.CPO

* 矽光子通訊 (Silicon Photonics)

矽光子通訊是利用光子在矽晶片上傳輸訊號的技術,將光學元件(雷射、調變器、光偵測器等)整合到矽晶片上,利用光波導傳輸訊號。用來突破銅線傳輸的速度與功耗瓶頸。封裝位置通常位於主機板邊緣,透過光纖與「伺服器」或交換機的 ASIC/GPU/CPU 晶片連接。矽光子主要是「模組化」的收發器,並非直接在運算晶片內部,這種形同的「外接式」的可插拔光通訊模組。


* CPO 技術 (Co-Packaged Optics):
是將光引擎與 ASIC/GPU 等運算晶片「共同封裝」,取代傳統可插拔光模組。代表性廠商; Intel:早期矽光子先行者,持續推進光模組與 CPO 架構。 Broadcom:推出多代 CPO 平台,第二代已量產。NVIDIA:與台積電合作預計在 Rubin GPU 平台導入 CPO提升能效 3.5 倍。Marvell:展示整合 CPO 的 AI 加速器架構,支援 200Gbps 光介面. 台積電:研發 COUPE 技術,計劃 2026 年量產並整合至 CoWoS 封裝。

經過我這個解釋,你應該了解到真正有價值有金含量的是「CPO技術」而不是矽光子。

台灣上市公司中,光通訊族群的代表性族群包括聯亞,聯鈞,華星光,上詮,光聖,波若威這些光收發模組廠商。2025年;光聖EPS23, 其他的EPS 3.46~6元,上詮只有0.16, 這些股被炒到7百多元甚至2千多元,有天良嗎?

AI被黃仁勳的Nvidia炒到恨天高,現在AI的瓶頸不是在「模型的訓練」而是在「推理」,推理的落地應用會是Microsoft ,Google,Amazon這些DATA Service Providers 營運商,營業利益能否提升的關鍵。

台灣股市的現況是一堆ETF,菜籃族與年輕股民似乎覺得閉著眼睛買就能賺錢,這些ETF也因為資金夠大敢跟外資對作,甚至ETF之間互殺!他們往往鎖定散戶沒能力買的高價股拉抬炒作,目前股市瘋狂往上衝的情況已經相當危險了。

投資股票不能投機,千萬別聽股市名嘴舌燦蓮花,不懂技術,不懂產業,看不懂外物報表或者不看EPS,以後你怎麼死的都不知道!

我不像鼠王,看什麼技術指標,還用用AI分析。我是科技公司的專業經理人,我每天花幾個小時看技術,產業,經濟,地緣政治,國際關係,相關議題,別跟我談作空,作多,坦白說「川普投顧」就能整死你,川普放的消息會立刻引起股市波動,這不是技術指標看的出來的,特別是ETF在玩隔日沖,完全沒有利多或利空消息,ㄧ週內股價就變動3%以上,這是什麼道理?這些玩隔日沖的,他們只要有1%~2%的淨利,ㄧ個月來回幾次就很驚人了!

我今天花這麼多時間與心血發這份文,是希望myav有投資股票的網友要居高思危,必竟在myav裡面,像我這種類型的科技專業經理人,且能同時有巨觀與微觀思維的人不多。 [/B]


這樣的判斷可能只說了一半

據我所知聯發科明年以 tpu 的預估出貨量

eps 可能超過100元

而且公司定位會從ic設計轉換成asic 廠商

目前股價並不高估

至於聯亞光根據我的研究應該才是未來矽光運用的大贏家

產品也說錯了
system1 : Esoteric P03 D03 G0Rb>> Nagra PLL >> Nagra VPA 845 >>Avantgarde Trio luxury edition 26 system2: PS AUDIO P10>>ESOTERIC N05XD>>GRYPHON DIABLO>>VIVID G3

167

主題

8萬

回帖

0

積分

新手上路

五星級會員

舊站積分
32767
舊站發表文章數
11966
發表於 2026-4-28 22:43:30 | 顯示全部樓層
原發表者是 TRG
[B]台股科技基金跟著狂漲。

感覺危險。

[/B]

感覺危險,就乖乖看健保

一單 500元

穩穩的賺

這不是地球末日

235

主題

6663

回帖

320

積分

新手上路

五星級會員

舊站積分
12418
舊站發表文章數
3249
發表於 2026-4-28 23:44:54 | 顯示全部樓層
1.聯亞光電是全球光通訊產業鏈中極具指標性的「磊晶(Epitaxy)」大廠,核心業務,砷化鎵(GaAs)與磷化銦等,化合物半導體磊晶片的研發與生產,這些材料是製造光雷射與光偵測器的基礎,雖然他們的利基性策略有某種程度優勢,但是他們的國際競爭對手可不是省油的燈。

Lumentum,全球光元件龍頭,具備從磊晶,晶片到模組的完整垂直整合能力。
Coherent同樣擁有強大的自有磊晶產能,是聯亞在高端雷射光源市場的強勁競爭對手。
Broadcom在矽光子與高速傳輸領域佔據統治地位,雖然博通與聯亞有合作關係,但在「技術規格制定」與「核心光源供應」上具有絕對主導權。

最現實的是2025年聯亞光EPS4.66,我算你很行,2026年10倍利潤,EPS47。
給你40倍本益比,股價最多1880,現在炒到2505,你別鬧了!

2.聯發科,2025年,全年營收約為 191 億美元,其中手機營收53億美元, 2026 年全球智慧型手機市場預估將出現顯著衰退, 全年出貨量恐減少約 12.4%跌破 11 億支,創下 2013 年以來新低.

我假設;2026年聯發科因為Google TPU出貨順利,TPU最樂觀的營業額10億美金。
我再假設聯發科手機業務完全不受影響,並且還增加了這10億美元的營業額,我還假設你還有其他產品的收益, 2026年全年收益210億元成長了10%。
我同時也假設你的毛利都沒變,換言之2026的EPC就是增加10%, 所以2026 EPS=66.16x110%=72。
我給你聯發科25倍本益比,股價最多就是1800。今天的股價是2615,本益比36倍。台積電的本益比還不到25倍,你聯發科何得何能股價超越台積電?
聯發科就是炒「本夢比」就是用TPU來炒作騙股民,
你我都是都是內行人,不用唬爛了好嗎?


原發表者是 wjhuang
[B]


這樣的判斷可能只說了一半
據我所知聯發科明年以 tpu 的預估出貨量
eps 可能超過100元
而且公司定位會從ic設計轉換成asic 廠商
目前股價並不高估

至於聯亞光根據我的研究應該才是未來矽光運用的大贏家,產品也說錯了 [/B]
Keith

167

主題

8萬

回帖

0

積分

新手上路

五星級會員

舊站積分
32767
舊站發表文章數
11966
發表於 2026-4-29 00:24:06 | 顯示全部樓層
其實投資,有賺有賠

對於未來五年後的事,誰都看不透

例如5年前

光學雷達正紅

大家以為未來的自動駕駛,都需要光達 !!!

曲博科技,他比大家都有名吧

結果就翻車了

他最近公開認錯,承認 特斯拉的 純視覺系統,比光學雷達厲害 !!!

可是特斯拉,可能也只是垃圾而已

三年之後,可能是 黃仁勳的 AI 智駕,才是最終的贏家 !!!

所以我的意思是,誰都不要太武斷

目前唯一確認的是

未來10年,唯一的高端晶片的供應商

就只有台積電一家

所以,只有買台積電,是 0風險

買其他的股票,都是在比誰比較會話唬爛而已 !!!

台積電在2028年,會看到3000元

不要不信 !!!

哈哈哈 !!!

235

主題

6663

回帖

320

積分

新手上路

五星級會員

舊站積分
12418
舊站發表文章數
3249
發表於 2026-4-29 06:17:37 | 顯示全部樓層
「AI股價會泡沫化,但AI的應用不會泡沫化」

目前幾個現象值得警惕:
1.AI 相關股價除了台積電穩定而前景樂觀之外本益比高到驚人,特別是矽光子與記憶體。

2.OpenAI 被質疑,要面對:
未達去年底每週 10 億活躍用戶目,未達年度與多個月營收目標,訂閱用戶流失率問題. Oracle 與Softbank 也有類似的問題。

3.黃仁勳由「強調算力」改變為「電力效率的提昇」,顯然電力跟不上算力。
他應該有自知之明Nvidia晶片需求的成長將逐漸放緩,原因是大型語言模型的訓練已逐漸完成,未來再應用端的推論,不可能大量採用他家晶片,特定應用的ASIC將逐漸掘起,而Chiplet(小晶片)技術,是近年來半導體設計與製造領域最重大的典範轉移,它改變了過去「在一片大矽晶圓上刻出完整功能」的做法,轉而將晶片拆解成多個具備特定功能的小模組(Chiplets),再像「樂高積木」一樣封裝在一起。
Keith

188

主題

6746

回帖

0

積分

新手上路

蘆葦

舊站積分
22093
舊站發表文章數
1564
發表於 2026-4-29 09:58:52 | 顯示全部樓層
原發表者是 pengkeith
[B]1.聯亞光電是全球光通訊產業鏈中極具指標性的「磊晶(Epitaxy)」大廠,核心業務,砷化鎵(GaAs)與磷化銦等,化合物半導體磊晶片的研發與生產,這些材料是製造光雷射與光偵測器的基礎,雖然他們的利基性策略有某種程度優勢,但是他們的國際競爭對手可不是省油的燈。

Lumentum,全球光元件龍頭,具備從磊晶,晶片到模組的完整垂直整合能力。
Coherent同樣擁有強大的自有磊晶產能,是聯亞在高端雷射光源市場的強勁競爭對手。
Broadcom在矽光子與高速傳輸領域佔據統治地位,雖然博通與聯亞有合作關係,但在「技術規格制定」與「核心光源供應」上具有絕對主導權。

最現實的是2025年聯亞光EPS4.66,我算你很行,2026年10倍利潤,EPS47。
給你40倍本益比,股價最多1880,現在炒到2505,你別鬧了!

2.聯發科,2025年,全年營收約為 191 億美元,其中手機營收53億美元, 2026 年全球智慧型手機市場預估將出現顯著衰退, 全年出貨量恐減少約 12.4%跌破 11 億支,創下 2013 年以來新低.

我假設;2026年聯發科因為Google TPU出貨順利,TPU最樂觀的營業額10億美金。
我再假設聯發科手機業務完全不受影響,並且還增加了這10億美元的營業額,我還假設你還有其他產品的收益, 2026年全年收益210億元成長了10%。
我同時也假設你的毛利都沒變,換言之2026的EPC就是增加10%, 所以2026 EPS=66.16x110%=72。
我給你聯發科25倍本益比,股價最多就是1800。今天的股價是2615,本益比36倍。台積電的本益比還不到25倍,你聯發科何得何能股價超越台積電?
聯發科就是炒「本夢比」就是用TPU來炒作騙股民,
你我都是都是內行人,不用唬爛了好嗎?


[/B]


你開車看前方30公尺會得到這樣的結論

要不要試試看前方300公尺呢??

試試用2027年的EPS來估估看兩家公司.......
system1 : Esoteric P03 D03 G0Rb>> Nagra PLL >> Nagra VPA 845 >>Avantgarde Trio luxury edition 26 system2: PS AUDIO P10>>ESOTERIC N05XD>>GRYPHON DIABLO>>VIVID G3

175

主題

2萬

回帖

0

積分

新手上路

二星級會員

舊站積分
32767
舊站發表文章數
490
發表於 2026-4-29 10:31:33 | 顯示全部樓層
TPU主體還是 b跟m做的
台灣m金司一直想做打不進去. 只做了其中一小塊
賣價不會那麼高

146

主題

2萬

回帖

200

積分

新手上路

窮苦人家

舊站積分
32680
舊站發表文章數
5052
發表於 2026-4-29 10:41:40 | 顯示全部樓層
聯亞這個月漲翻天

好不容易這幾天跌下來

最好來月線讓我撿~ []

235

主題

6663

回帖

320

積分

新手上路

五星級會員

舊站積分
12418
舊站發表文章數
3249
發表於 2026-4-29 11:08:21 | 顯示全部樓層
明天會怎樣都不知道,你還估到2027 ?
你知道地緣政治會有什麼變化嗎?你敢保證美國的經濟依然暢旺嗎?中東戰爭順利收場後,油價能回落到美伊戰爭以前?川普的關稅政策不會影響經濟?中國的經濟挺到2027仍然沒問題?仍然不受油價影響?連DUV都不准賣給中國了,中國成熟晶片前景仍然大好?電動車生產過剩怎麼辦?爛尾樓怎麼辦?中國經濟衰退不會影響世界經濟?整個歐盟在未來五年經濟有什麼亮點?

我以AI產業,再舉兩個AI相關晶片設計公司為例:

1.聯詠:
聯詠(Novatek)在 AI 晶片領域的佈局,已從單純的「顯示驅動 IC」供應商,轉型為具備 Edge AI與 ASIC能力的系統單晶片(SoC)業者。具體方案有:AI-ISP(人工智慧影像處理器)與機器視覺,4nm 先進製程與 HPC ASIC, AI-OLED 驅動技術, Arm Total Design 生態系合作。理論上2026年下半年就能看到成果。雖然 AI 需求強勁,但目前 ABF 載板,邏輯測試機台 以及 先進封裝 的供應仍較為吃緊,這可能會影響到新產品的放量速度。而且消費性電子(如手機、PC)的復甦力道仍受全球經濟環境影響,聯詠的 AI 成果能否完全抵銷成熟產品線的波動,仍需觀察 2026 年下半年的換機潮。

2.瑞昱:
瑞昱(Realtek)在 AI 晶片的策略核心在於將 AI 運算能力嵌入邊緣端(Edge AI) 與 通訊介面(Connectivity) 中,從提供連接能力的晶片商」轉型為「提供智慧平台的 SoC 供應商」。
具體的方向有:AI PC 與多媒體(Audio/Video); 研發整合 NPU的音訊 DSP 與影像處理器, 推出具備 AI 降噪、回音消除以及 AI ISP(低光攝影強化、人體感知)的解決方案。在 CES 2026 中展示了支援動態手勢追蹤與更長感測距離的 USB 攝影機晶片。開發 Matrix Agentic AI SoC 平台,讓邊緣設備具備「自主執行任務」的能力。在 Wi-Fi 7 晶片中加入 AI 演算法,進行流量動態分配(MLO 優化)與干擾排除。積極佈局 5 奈米及 4 奈米 先進製程專案,開發高速 SerDes 與 100G 光模組晶片。

這兩個公司都會受到消費性電子的影響,為什麼聯發科就不會?請問這兩個公司為什麼沒被炒?唯獨炒聯發科?說穿了就ETF的作手在炒作,因為聯發科技股性活潑,很好炒,ㄧ來一回就可賺到手軟,我跟著做過,也賺過,但是現在已經炒過頭了!已經非理性了!

現在台股的股價不是EPS說了算,是ETF這些炒家說了算,ETF資金多到可以土洋對作,可以逼退外資。

這些股價偏離實績的股票被打回原行是遲早的事!台股在五月以後遇到了;五窮六絕七上吊,大盤指數就逐漸下來,九月再起之後已經是走到末昇段了,2027 Q1後空頭就要開始了,從Cov-19後的經濟復甦,整個經濟榮景的Cycle也要從來了,台股的基本面很強,因為大部分踏實打拼的公司獲利仍然強勁,但是靠炒作的就等著瞧了,潮水退後才知道誰沒穿褲子!


原發表者是 wjhuang
[B]

你開車看前方30公尺會得到這樣的結論

要不要試試看前方300公尺呢??

試試用2027年的EPS來估估看兩家公司....... [/B]
Keith
您需要登錄後才可以回帖 登錄 | 立即註冊

本版積分規則

Archiver|MyAV視聽商情網 test

GMT+8, 2026-11-18 20:00 , Processed in 0.105103 second(s), 41 queries .

Powered by MyAV!

快速回覆 返回頂部 返回列表